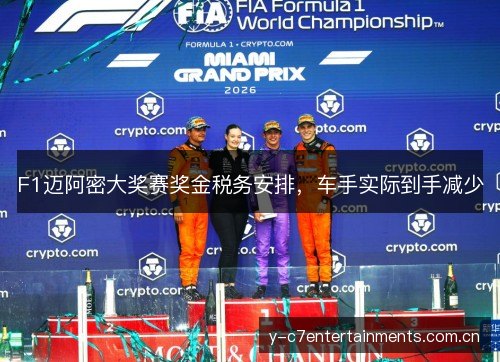
迈阿密大奖赛的奖金税务安排正在让F1车手实际到手收入缩水,这件事值得关注,因为它把赛道上的速度与赛道外的税法直接绑在一起。美国国税局将非居民运动员在美参赛所得视为美国来源收入,预扣税往往先于奖金到账,车手看到的数字因此明显减少。
迈阿密大奖赛自二零二二年加入F1赛历,比赛在佛罗里达州硬石体育场举行,赛事奖金和商业分配随即受到美国税法约束。收入先由F1管理公司按全球合同结算,再流向红牛、迈凯伦、法拉利和梅赛德斯等车队,车手奖金中的一部分被标记为美国来源,预扣由此启动,这笔钱在到账前就被截留。
美国国税局对外国运动员在美国境内表演服务所得通常按百分之三十预扣,除非纳税人所在国与美国签有税收协定并申请减免。佛州没有州个人所得税,可是联邦预扣、社会保障和医疗保险等仍可能适用。这些税项与赛车奖金挂钩后,车手拿到的净额会被层层削减,税务顾问必须提前计算。
车手与车队签的合同通常覆盖年薪、积分奖金、肖像权和商业活动。迈阿密大奖赛期间,出场、测试、赞助商活动可能被逐日分配,美国来源比例越高,预扣金额越大,最终到手越少。这种分配不是随意拍板,而要依据在美国实际停留天数和赛事合同条款,车队财务与税务顾问会逐项核对。
马克斯·维斯塔潘、兰多·诺里斯、查尔斯·勒克莱尔、刘易斯·汉密尔顿和乔治·拉塞尔等车手,居住地不同,税务结果差异明显。有人住在摩纳哥,有人住在瑞士或英国,美国预扣能否抵免,要看当地规则。同一笔迈阿密奖金,在摩纳哥可能无法充分抵免,在英国则可能通过协定降低预扣,最终到账差距被进一步拉大。
红牛、迈凯伦、法拉利和梅赛德斯拿到的F1奖金由商业权利持有者分配,合同中常把迈阿密大奖赛相关收入单列。C7娱乐官方网站首页车队再向车手发放绩效奖金时,若该笔款项与美国站挂钩,预扣义务就落在车队或支付方身上,车手无法忽略。这种单列让奖金名义上属于全球薪酬,税务上却被切成美国来源,支付方只得先扣后退。
美国税法把运动员的表演收入按在美国境内提供服务的地点征税,迈阿密站比赛日、练习日、媒体日和赞助活动日都会被计入。F1赛季有二十多站,迈阿密只占其中几天,因此并非全部收入被扣,但比例足够可观。对年薪数千万美元的车手来说,几天对应的税款仍可能达到七位数。
预扣并不等于最终税负,车手还要在居住国申报全球收入,并申请外国税收抵免。若抵免不足,同一笔迈阿密大奖赛奖金会被两国重复征税,实际到手减少就不只是现金流问题,而是净收入下降。税务顾问往往提醒车手,抵免规则、协定待遇和申报时点缺一不可,否则预扣款难以及时退回。
美国和部分国家签有税收协定,运动员条款可能把预扣税率降到百分之零或更低,但申请需要提前提交表格并证明居住身份。摩纳哥与美国的安排有限,因此住在摩纳哥的车手在迈阿密站往往面对更高预扣。英国、德国、法国等协定国车手若材料齐全,预扣压力可能小一些,但最终仍取决于居住地和合同写法。
佛罗里达州不征收州个人所得税,这让迈阿密大奖赛在纸面上比加利福尼亚或纽约等州更有吸引力。可车手大多不是佛州居民,联邦预扣仍会先发生,州税节省并不能直接抵消美国来源收入的预扣。真正决定到手多少的,是联邦税率、协定待遇和居住国抵免规则,而不是赛道所在州是否免征州所得税。
F1管理公司和车队会通过合同把迈阿密大奖赛的收入拆分,例如出场费、车队奖金、车手绩效和赞助权益。不同名目对应不同预扣规则,税务团队要在赛季前估算,否则奖金发放后才发现缺口。有些合同会把美国站奖金写成税前总额,有些则约定税后净额,车手和车队谈判时必须在数字上较真。
马克斯·维斯塔潘、兰多·诺里斯、查尔斯·勒克莱尔等顶尖车手拥有专业税务顾问,可能要求车队对迈阿密站相关奖金做税后补偿。可补偿本身也会增加车队成本,并可能被计入下一年度预算,最终仍影响资源分配。对中小车队来说,这种额外税负更敏感,可能改变他们在美国分站的车手激励方案。
F1赛历里美国分站越来越多,迈阿密大奖赛、奥斯汀美国大奖赛和拉斯维加斯大奖赛接连出现,车手一年内可能多次触发美国税务义务。税务规划不再只围绕摩纳哥或瑞士,而要加上美国州和联邦申报日历。这意味着车手和车队要更早安排合同、居住地和付款时点,否则迈阿密站奖金可能被更重预扣。
迈阿密大奖赛奖金税务安排折射出F1全球化与各国税收主权的碰撞,车手在赛道上争夺零点几秒,赛道外却要为每个分站的来源地规则计算税负。实际到手减少提醒所有人,奖金数字并不等于可支配收入。当F1把更多分站放到美国,这种碰撞只会更频繁,税务顾问的角色也会更靠近赛场。
车队、车手与税务团队会重新设计合同,把迈阿密大奖赛的奖金分配、预扣责任和抵免安排写得更清楚。赛事仍会以灯光和速度吸引观众,可车手收到的到账通知,会比领奖台上的奖金牌更真实地说明税负。未来谁能在美国分站拿到更多净收入,取决于合同条款、居住选择和税务执行,而不是单看名义奖金。